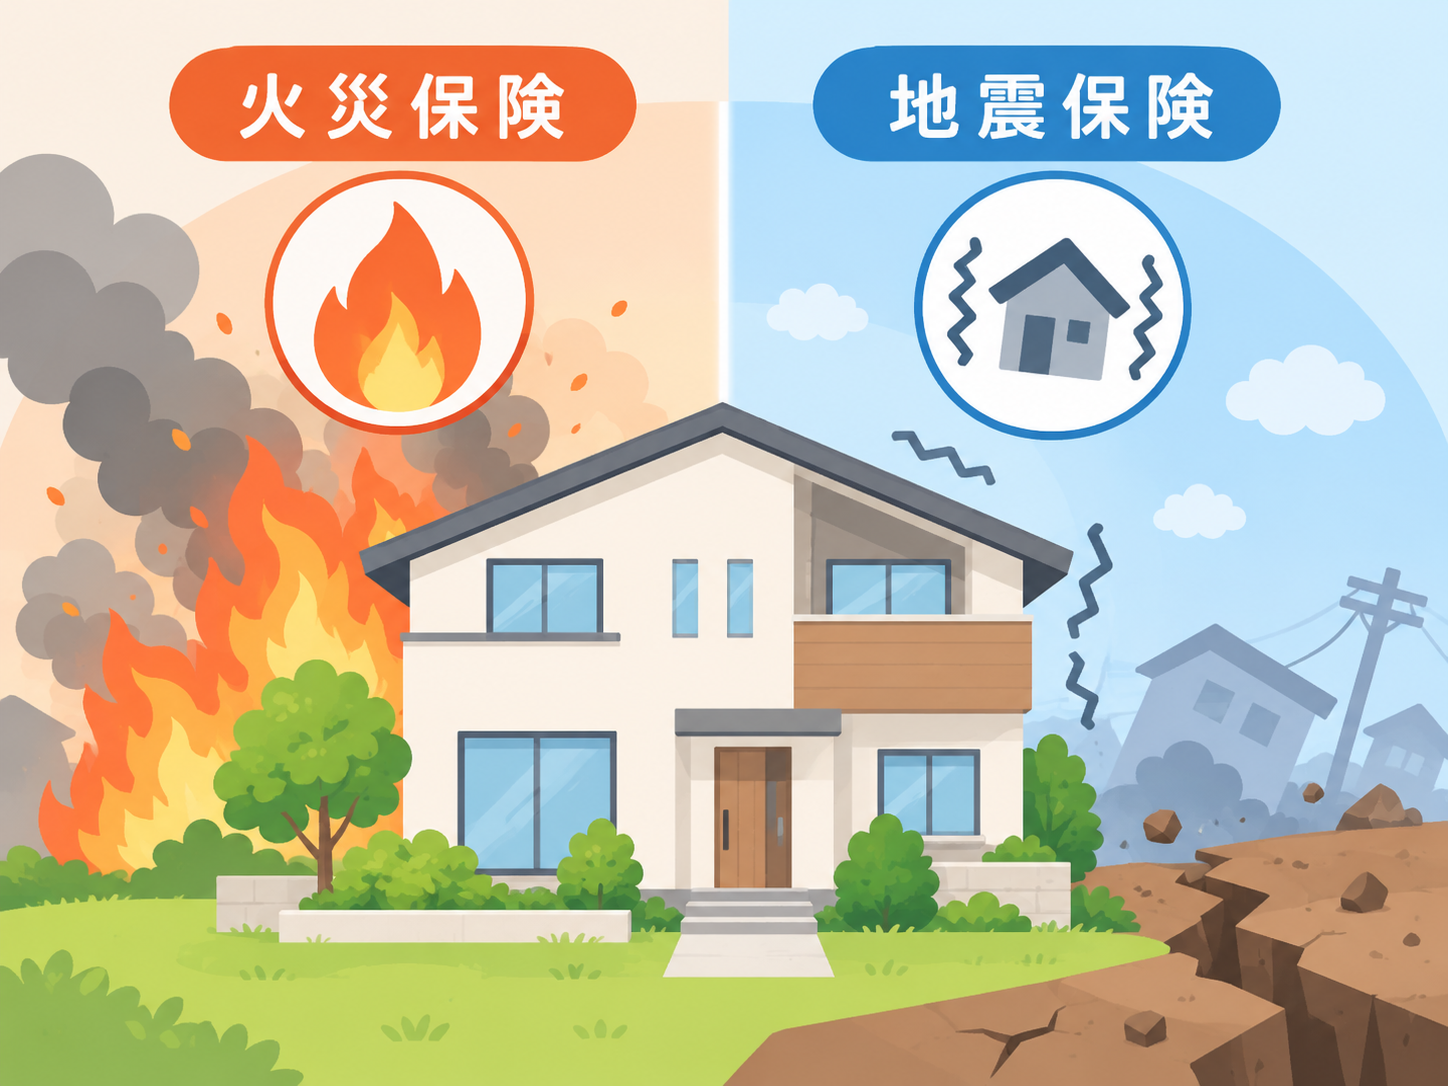
火災保険と地震保険の役割の違いについて、自宅のケースにも当てはめながらあらためて確認してみました。
火災保険と地震保険では補償する災害が分かれていますので、その違いから整理してみました。
火災保険 地震保険 違い
地震保険の補償対象となるのは、地震や噴火、津波によって建物や家財に被害が出たときです。
地震で家が倒壊してしまったときや、地震によって火災が発生した場合も地震保険の補償になります。地震による火災は、通常の火災保険では補償されず、地震保険の対象となります。津波で家が流されてしまった場合も地震保険の範囲です。
| 被害の原因・内容 | 火災保険 | 地震保険 |
|---|---|---|
| 通常の火災 | ○ | - |
| 地震による火災 | × | ○ |
| 地震による建物の損壊 | × | ○ |
| 津波による被害 | × | ○ |
火災保険 地震保険 セット
地震保険は火災保険とセットで加入する仕組みになっています。火災保険には原則として地震保険が付き、不要であれば地震保険を外すこともできます。すでに火災保険を契約している人が、途中から地震保険を追加することも可能です。
地震保険の保険金額は、火災保険で設定した保険金額の30~50%です。上限は建物5,000万円、家財1,000万円となっています。
たとえば建物の火災保険金額が2,000万円なら、地震保険は600万~1,000万円の範囲で設定することになります。
万一被災してしまったときの保険金は、実際の修理費がそのまま支払われるのではなく、損害の程度が4段階で査定されて、あらかじめ決められた割合で支払われる仕組みになっています。
たとえば地震保険の契約額が1,000万円の場合、受け取れる金額の目安は次のようになります。
| 損害の区分 | 支払われる割合 | 受取額の例(1,000万円契約時) |
|---|---|---|
| 全損 | 100% | 1,000万円 |
| 大半損 | 60% | 600万円 |
| 小半損 | 30% | 300万円 |
| 一部損 | 5% | 50万円 |
地震保険だけで建物を建て直す費用をすべてまかなう設計にはなっていない点は注意が必要かと思います。あくまで被災後の生活を立て直すための資金として位置づけられています。
火災保険 地震保険 必要か
地震保険の金額は火災保険の30~50%までなので、保険金だけで家を建て直すことはできませんが、被災したあとの片付けや仮住まいの家賃、当面の生活費として使えるまとまったお金が手元に入るのは、すごく助かるかと思います。
地震による火災や建物の損壊まで含めて、すべて貯金だけでやりくりするのは負担が大きいので、戸建てであれば生活再建の備えとして、火災保険とセットで付けておくのがよいと思います。