火災保険の更新時期が近づいてきました。
現在はAIG損害保険のホームプロテクト総合保険に加入していて、1年契約、建物の保険金額は1,000万円です。
今回は水災の追加や契約者変更も含めて、現在の補償内容から見直したいと考えています。
火災保険 見直し ポイント
保険証券では、火災・落雷・破裂や爆発のほかに、風災・ひょう災・雪災、物体の落下や飛来、水濡れ、盗難などが補償されています。不測かつ突発的な事故も対象で、この部分には5万円の免責金額が設定されています。
建物の損害に対する保険金とは別に、事故時諸費用保険金も付いています。これは火災などで損害保険金が支払われたときに発生する臨時の出費(仮修理や生活必需品の購入、移動のための交通費など)に使えるもので、現在の契約では損害保険金の30%、最大100万円です。
残存物取片づけ費用保険金というのもあって、火災などのあとに残った建物の残骸や廃材を撤去する費用を補うものとして、実際に支払った片づけ費用について損害保険金の10%まで補償されます。
近隣への被害に備える類焼損害補償特約も付いています。自宅から出た火災が近隣の住宅へ燃え広がり、相手側の火災保険などで復旧費用を補いきれない場合に、その不足分を補償する特約です。現在の契約では1億円が上限になっています。
個人賠償責任は、日常生活で他人にけがをさせたり、他人の物を壊したりして法律上の賠償責任を負った場合の補償で、こちらも現在は1億円まで付いています。最近は高齢の親の認知機能が衰えてきているため、何らかの不注意で他人に損害を与えてしまった場合に、現在の個人賠償責任でどこまで補償されるのかも確認したいと思っています。
また新たに検討しているのが、水災についてです。今は水災が補償対象外になっています。
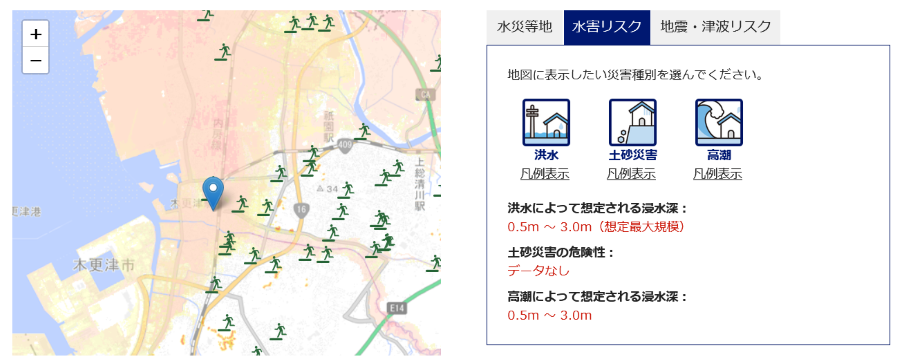
自宅周辺のハザードマップでは、洪水時に0.5~3mの浸水が想定されています。AIGの水災リスク区分も3等地です。
AIGの水災補償にはⅠ型とⅡ型があります。大きな水害では、どちらも実際の損害額をもとに保険金が支払われます。違いが出るのは、床上浸水や地盤面から45cmを超える浸水があり、建物の損害が30%未満だった場合です。Ⅱ型では、この程度の水害でも損害の大きさに応じて、契約金額の15%または5%が支払われます。
水災補償を追加するときは、Ⅰ型とⅡ型で保険料がいくら変わるのかと、比較的小さな浸水被害までどの程度補償されるのかを見て選ぶことになります。
火災保険 見直し 比較
AIG以外では、東京海上日動、損保ジャパン、三井住友海上などの大手損保や、SBI損保などのネット型も見てみたいと思っています。
比較したいのは水災を付けた場合の保険料と基本的な補償内容です。
一社ずつ保険会社へ相談するか、「ほけんの窓口」や「保険見直し本舗」のように複数社を扱う保険代理店へ相談する方法もあります。何社か比べることになるので、一括見積もりを使ってみるのもいいかなと思いはじめています。
▼SBIの保険比較インズウェブ
火災保険一括見積もり
▼住宅本舗 火災保険・地震保険の比較・無料一括見積もり
火災保険の一括見積もり