NISA貧乏という言葉を見かけるようになりました。
将来のためにNISAを使って投資をしているものの、投資へ回す金額を大きくしすぎて、毎月の生活に使える現金が少なくなっている状態を指して使われている言葉だそうです。
NISA貧乏とは
NISAの年間360万円の投資枠を埋めることにお金を回しすぎて生活費が足りなくなったり、税金や保険料、車検などの支払いに使う現金まで少なくなったりしている状態を指す言葉ということで、投資したお金は金融資産としては残っていますが、必要なときにすぐ使える現金が少なくなるので、生活とのバランスが崩れている状態といえるかもしれません。
2024年に新NISAが始まって、年間投資枠や非課税保有限度額が大きくなりました。ネットでも「年間枠を使い切る」「できるだけ早く1,800万円の枠を埋める」といった話を見かける機会が増えています。
老後への不安や株式市場の上昇に加えて、スマホから簡単に投資できたり、クレジットカードで毎月積み立てられたりする環境も整ってきたことなどが、できるだけ積立額を増やしたいと思う人が増えてる要因になってるそうです。
私も投資枠は埋めたいのですごく気持ちはわかるのですが、生活費を切り詰めるとなると躊躇するので、悩ましいところではあります。でも将来のために今を犠牲にするくらい投資に積極的というのも、決して悪いことではないと思います。
NISA制度
NISAとは、生涯無制限で1,800万円の投資元本を非課税で運用できる制度のことです。
通常は株式や投資信託の売却益や配当などには20.315%の税金がかかりますが、NISA口座で購入した対象商品なら、どれだけ利益を出しても税金がかからないというのが一番のメリットになります。
つみたて投資枠と成長投資枠の2つがあり、合わせて年間360万円まで投資できます。最短5年で1,800万円に達します。
長期で積み立てるなら、毎月の金額がそれほど大きくなくても時間を使って資産を増やしていけます。たとえば毎月1万円を30年間積み立てると、元本は360万円です。年5%で運用できたと仮定すると、30年後には約815万円になります。
毎月の収入からいくら投資に回すかは、その時々の生活や使いたいお金(旅行や趣味、資格取得や仕事に必要な知識を身につけるために使うものなど)などによって変わります。将来の資産を増やすことと、今の自分にお金を使うことの両方を考えながら、続けられる金額でNISAを使っていくのがよいのではないかと思います。
金融庁のつみたてシミュレーターで将来いくらになるかのイメージを掴めます。
https://www.fsa.go.jp/policy/nisa2/tsumitate-simulator/
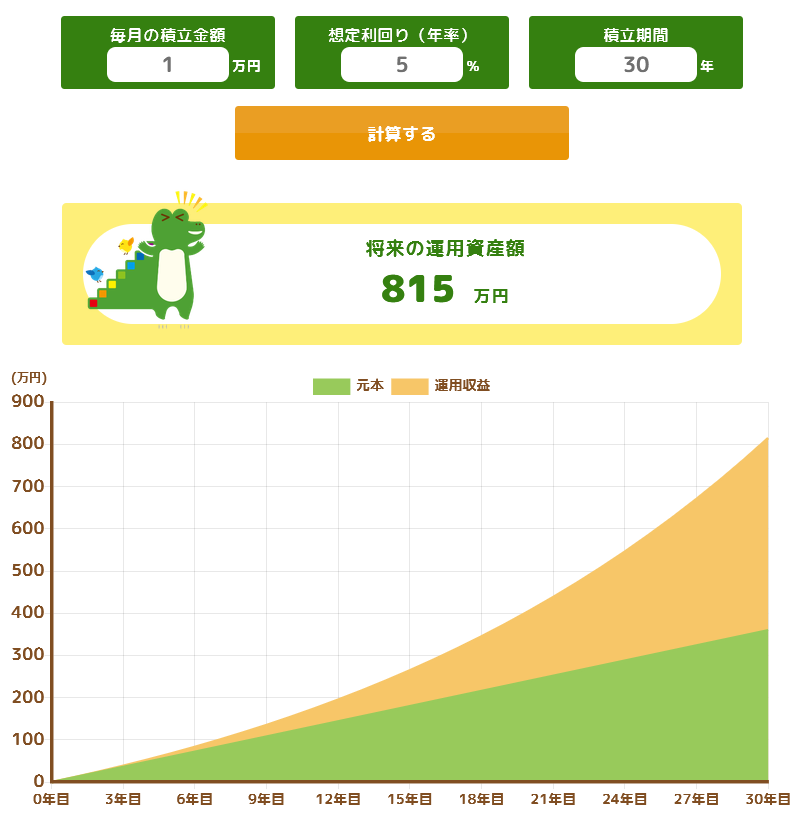
毎月1万円を30年間、年利5%で運用できた場合
NISAにいくら回すのがいいか悩んでいる場合は、資産運用についてFPに相談する方法もあります。
「投資のコンシェルジュ」では、NISAやiDeCoを含めた資産運用について無料で相談できます。
将来に向けてどのくらい資産を作りたいのかや、今の収入から毎月いくら回すのがいいかを整理してみたいときには、こうしたサービスを利用するのもよいかと思います。