投資信託は銘柄の数が多く、何を基準に選ぶべきか迷ってしまうことも多いかと思います。
投資信託には、株価指数への連動を目指すインデックスファンドと、指数を上回る運用成果を目指すアクティブファンドがあります。長期で積み立てる場合は、信託報酬が低いものが多く、連動する指数もはっきりしているインデックスファンドから選ぶのがよいと思います。
投資信託 銘柄
インデックスファンドとアクティブファンド
インデックスファンドは、日経平均株価やS&P500など、市場全体の値動きを表す「指数」に連動することを目指す投資信託です。アクティブファンドは、運用会社が投資先を選んで、指数を上回る成績を目指す投資信託です。
インデックスファンドがおすすめの理由は3つあります。
1つ目は、費用が低いことです。運用にかかる費用は「信託報酬」といい、持っている間ずっと払います。アクティブファンドは、調査や分析に人手がかかるので、信託報酬が高くなる傾向があります。インデックスファンドは、指数に合わせて投資先を決めるので、信託報酬を抑えやすい投資信託です。
2つ目は、連動する指数がはっきりしていることです。インデックスファンドは、どの指数に連動するかが決まっていて、目論見書にも「対象インデックス」として書かれています。何に投資しているのかが分かり、同じ指数に連動する投資信託どうしなら、信託報酬を比べるだけで選べます。
3つ目は、アクティブファンドが指数を上回り続けるのは難しいことです。S&P Dow Jones Indicesの調査では、日本で販売されているアクティブファンドのうち、10年間で比較する指数を下回ったものの割合は、次のとおりでした。
| アクティブファンドの分類 | 比較した指数 | 10年で指数を下回った割合 |
|---|---|---|
| 世界株式 | S&P World | 100% |
| 米国株式 | S&P 500 | 97.65% |
| 先進国株式(日本を除く) | S&P World Ex-Japan | 100% |
| 新興国株式 | S&P Emerging Plus | 100% |
| 日本株式(全体) | S&P Japan 500 | 77.67% |
指数を上回るアクティブファンドもありますが、投資のプロが運用しても、10年で見ると、指数を下回るものが大半です。指数を上回ることを期待して高い信託報酬を払うより、指数に連動するインデックスファンドを選ぶほうが、費用を抑えられます。
※S&P Dow Jones Indices「SPIVA Japan Scorecard」(2025年末)によります。2025年12月31日までの10年間で、信託報酬などの費用を引いたあとの成績です。販売手数料は含みません。
投資する対象
投資信託は、どこに投資するかで種類が分かれます。よく選ばれる対象には、次の3つがあります。
| 対象 | 投資先 | 特徴 |
|---|---|---|
| 全世界株式 | 日本を含む先進国と新興国の株式 | 投資先が世界に広い |
| S&P500 | アメリカの大企業の株式で構成される株価指数「S&P500」に連動する | アメリカ1か国に投資する |
| 複合資産(4資産均等型) | 国内株式、国内債券、先進国株式、先進国債券に、均等を基本に分けて投資する | 株式だけでなく、債券にも投資する |
株式は、会社が資金を集めるために発行するもの、債券は、国や企業が資金を借りるために発行するものです。投資する対象を選ぶ基準は、投資先をどこまで広げたいかと、年ごとの値動きの大きさをどこまで受け入れられるかです。
全世界株式とバランス型の運用実績
投資する対象による違いを、目論見書の実績で比べます。複合資産(4資産均等型)は、ここでは「バランス型」と呼びます。全世界株式は「eMAXIS Slim 全世界株式(オール・カントリー)」、バランス型は「ニッセイ・インデックスバランスファンド(4資産均等型)」です。2019年から2024年の6年は、2本とも、1月から12月までの1年分の数字がそろっています。
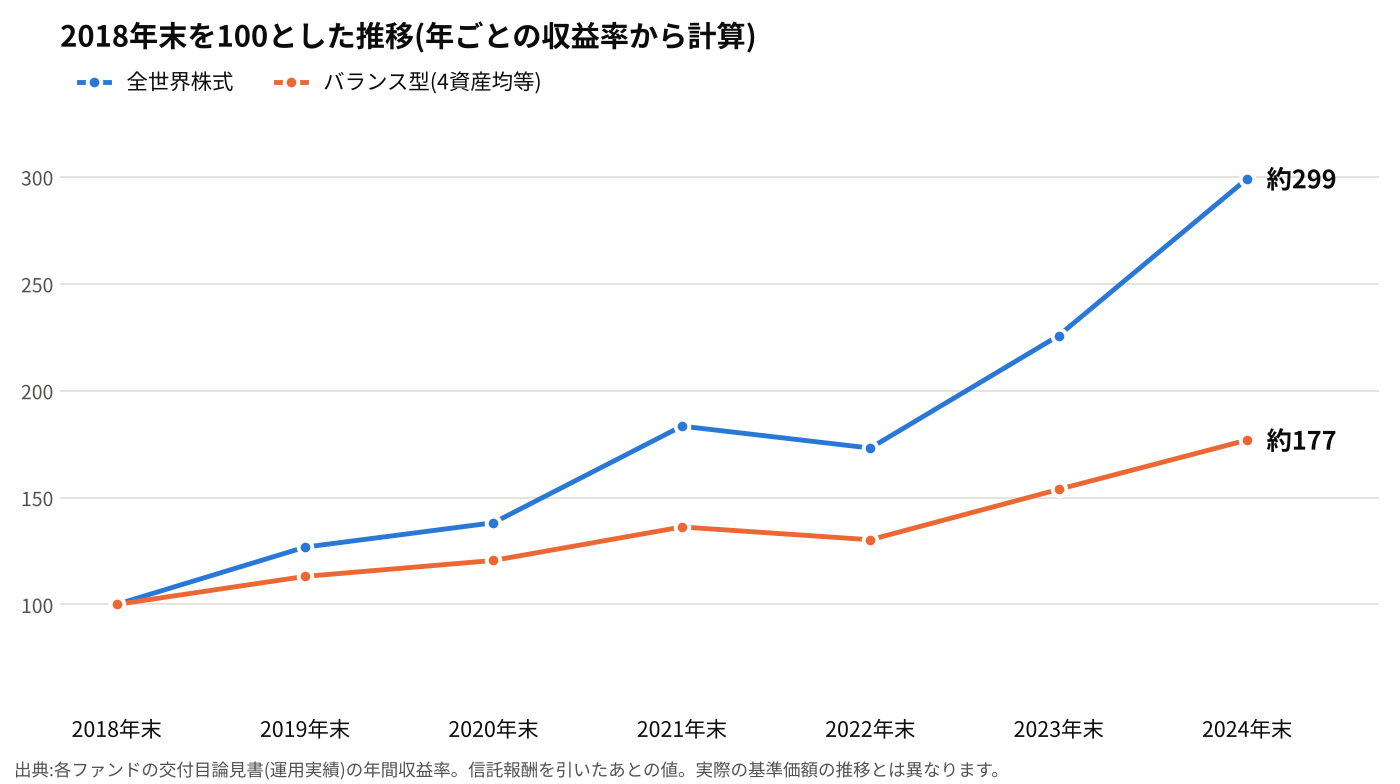
| 年 | 全世界株式 | バランス型(4資産均等) |
|---|---|---|
| 2019年 | +26.8% | +13.1% |
| 2020年 | +9.0% | +6.6% |
| 2021年 | +32.7% | +13.0% |
| 2022年 | −5.6% | −4.4% |
| 2023年 | +30.4% | +18.1% |
| 2024年 | +32.5% | +15.0% |
2022年は、2本とも値下がりしました。バランス型は債券も含み、上がった年の上昇は、全世界株式より小さくなっています。6年を通した年率は、全世界株式が約20.04%、バランス型が約9.97%です。どちらも信託報酬を引いたあとの成績で、信託報酬(税込、年率)は、全世界株式が0.05775%以内、バランス型が0.154%以内です。この6年の年率が、そのまま続くとは限りません。これから先の年率を、全世界株式は7%、バランス型は3%と仮定して、毎月4万円を積み立てると、次のようになります。
| 積立期間 | 元本 | 全世界株式 | バランス型 |
|---|---|---|---|
| 10年 | 480万円 | 約684万円 | 約558万円 |
| 20年 | 960万円 | 約2,030万円 | 約1,307万円 |
※実績は、2019年から2024年の年間収益率で、信託報酬を引いたあとの基準価額によります。積立の表の年率7%と3%は仮の数字で、今後の運用成績を示すものではありません。
※毎月末に4万円を積み立て、運用の利益が毎月元本に加わるとして計算しています。信託報酬以外の費用と税金は含んでいません。
分配金
分配金は、決算ごとに、運用益などから投資家に支払われるお金です。分配金が出ると、その分だけ基準価額(投資信託の値段)は下がり、受け取った分は運用に回らなくなります。運用に回し続けたい場合は、分配金を出さない投資信託も選択肢になります。
為替ヘッジ
外国の株式や債券に投資する投資信託は、為替レートの変動で基準価額が動きます。為替ヘッジは、為替取引を使って、この影響を抑える仕組みです。
| 為替ヘッジ | 為替変動の影響 | 為替取引の費用 |
|---|---|---|
| なし | 円安で基準価額が上がり、円高で下がる | かからない |
| あり | 抑えられるが、完全には避けられない | 為替取引の費用がかかることがある |
投資信託 基本
信託報酬
信託報酬は、保有額に応じて、運用している資産から、毎日少しずつ差し引かれます。信託報酬が年率0.2%の投資信託を100万円分持っていると、年に2,000円、年率1%なら年に1万円かかります。
同じ指数に連動するインデックスファンドなら、目指す値動きは同じです。そのため、信託報酬が低いほうが、手元に残る金額が多くなります。インデックスファンドには、信託報酬が年率0.1%を下回るものもあります。
つみたて投資枠の対象
NISA(運用で出た利益が非課税になる制度)のつみたて投資枠を使う場合、買えるのは、金融庁が対象に選んだ投資信託です。指数に連動する投資信託の場合は、信託報酬の上限が、国内の資産に投資するなら年率0.5%以下、海外の資産に投資するなら年率0.75%以下と決められていて、購入時手数料もかかりません。対象の投資信託は、費用が一定の基準以内に収まっています。
※金融庁「説明資料」(令和7年4月22日)によります。要件は変わることがあるので、最新の内容は金融庁で確認できます。
目論見書
目論見書は、投資信託の説明書で、「投資信託説明書」とも呼ばれます。運用会社(投資信託を運用する会社)が作成する法律で定められた資料で、販売会社(投資信託を販売する証券会社や銀行)から、購入前か購入と同時に渡されます。
全部を読まなくても、見る場所は絞れます。例として、eMAXIS Slim 全世界株式(オール・カントリー)の交付目論見書(使用開始日2026年7月25日、12ページ)の、見る場所を表にまとめます。特定の銘柄をすすめるものではありません。
| 見る場所 | 分かること | この例では |
|---|---|---|
| 表紙の分類表 | 投資対象、為替ヘッジの有無、対象インデックス、決算の回数 | 為替ヘッジは「なし」、決算頻度は「年1回」、対象インデックスは「MSCI オール・カントリー・ワールド・インデックス(配当込み、円換算ベース)」 |
| 「ファンドの目的・特色」 | 何に連動するのか、分配金の方針 | 「日本を含む先進国および新興国の株式市場の値動きに連動する投資成果をめざします。」「原則として分配を抑制する方針とします。」 |
| 「投資リスク」 | 値下がりする理由、元本保証の有無 | 「価格変動リスク」「為替変動リスク」など5つのリスクが並び、「投資元本が保証されているものではなく」と書かれている |
| 「手続・手数料等」の「ファンドの費用」 | 購入時手数料、信託報酬 | 購入時手数料は「ありません」、信託報酬は「年率0.05775%(税込)以内」 |
※参考にした資料
- 投資対象の説明:S&P Dow Jones Indices、MSCI オール・カントリー・ワールド・インデックス連動型ファンドの商品資料
- 全世界株式の運用実績・信託報酬と、目論見書の例:三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)」の交付目論見書(使用開始日2026年7月25日、運用実績は2026年4月30日現在)
- バランス型の説明・運用実績・信託報酬:ニッセイアセットマネジメント「ニッセイ・インデックスバランスファンド(4資産均等型)<購入・換金手数料なし>」の交付目論見書(使用開始日2026年2月21日、運用実績は2025年11月末現在)
- 内容は2026年10月21日時点のものです。