少し前に、とあるタレントさんの「NISAに投資する」という発言を取り上げた記事を読みました。NISAという非課税制度のことを、投資商品か何かと勘違いしたらしく、「NISAは投資商品ではない」という指摘がSNSで続々と出ていたという内容です。
最近はNISAという言葉もだいぶ一般的になったと思いますが、制度を知らないとちょっとわかりにくい部分もあるかと思います。
「NISAで損をするのが怖い」と考えてしまうこともあるかと思いますが、NISAそのものが値上がりしたり値下がりしたりするわけではなく、実際に値動きするのは、NISA口座で購入した株式や投資信託などの金融商品です。
これから投資を始めてみたいと思う方向けに、NISAの仕組みと口座の違いを簡単に整理してみました。

一番売れてる月刊マネー誌ザイが作った 新NISA入門 [ ダイヤモンド・ザイ編集部 ]
nisaとは 何の略
NISAは英語で「Nippon Individual Savings Account」の略で、日本語では「少額投資非課税制度」と呼ばれています。イギリスのISAをモデルにした制度で、頭にNipponが付いてNISAですね。
通常、株式や投資信託の売却益や配当などには約20%の税金がかかりますが、NISA口座で対象商品を購入すると、その利益が非課税になります。預金だけで資産を持つ人が多い日本で、個人が株や投資信託を使って長期的に資産形成しやすいように、投資の利益を一定範囲まで非課税にしたという制度です。
nisaとは 図解
非課税にできる金額は、投資元本(株などを買ったお金)が基準になります。
例えば10万円で株を買って、株価が1.2倍に上がった時に株を売ったら、10万円が元本で、2万円が利益です。通常この2万円に20%4,000円分の税金がかかるところ、NISA口座枠での売買なら、これが非課税になります。
投資元本の上限は1年で360万円、生涯で1,800万円です。
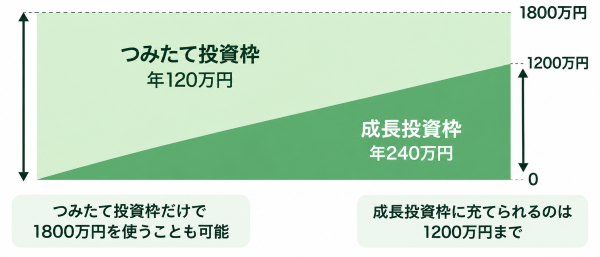
毎年つみたて投資枠120万円と成長投資枠240万円を上限まで使うと、年間の投資額は360万円になります。これを5年間続けると、累計で1800万円に達します。
| 年 | つみたて投資枠 | 成長投資枠 | 年間合計 | 累計 |
|---|---|---|---|---|
| 1年目 | 120万円 | 240万円 | 360万円 | 360万円 |
| 2年目 | 120万円 | 240万円 | 360万円 | 720万円 |
| 3年目 | 120万円 | 240万円 | 360万円 | 1080万円 |
| 4年目 | 120万円 | 240万円 | 360万円 | 1440万円 |
| 5年目 | 120万円 | 240万円 | 360万円 | 1800万円 |
投資枠は、一度使ったら終わりではなく、株などを売ったら翌年元本の分だけ投資枠が復活しますので、1,800万円の枠内で何度も投資商品の売買をすることができて、税金がかからない状態を維持できる仕組みになっています。
nisaとは デメリット
投資には預金などと違って元本保証というものがありませんので、株価や投資信託の基準価額が下がれば、購入した金額を投資した額より下回ってしまうことがあります。
NISA口座で出た損失は、特定口座や一般口座の利益と相殺できません。翌年以降への繰越控除も対象外ですので、そこは注意が必要です。
株などのリスクが高いものは、NISA口座だけでなく特定口座を使うなど、リスク回避の方法を色々組み合わせながら投資をする必要があります。
証券会社で口座を開設すると、その中で株式などを「一般口座」「特定口座」「NISA口座」のどの区分で保有するかを選ぶようになります。
| 口座 | 主な違い |
|---|---|
| NISA口座 | 対象商品の利益が非課税。損益通算はできない。 |
| 特定口座 | 証券会社が年間の損益を計算する |
| 一般口座 | 必要に応じて自分で損益を計算する |
それぞれどのように使うかを考えながら投資をしていくことになります。非課税の恩恵が受けられるNISA口座と、確定申告しなくていい特定口座の2つを使い分けていく形がよいかと思います。