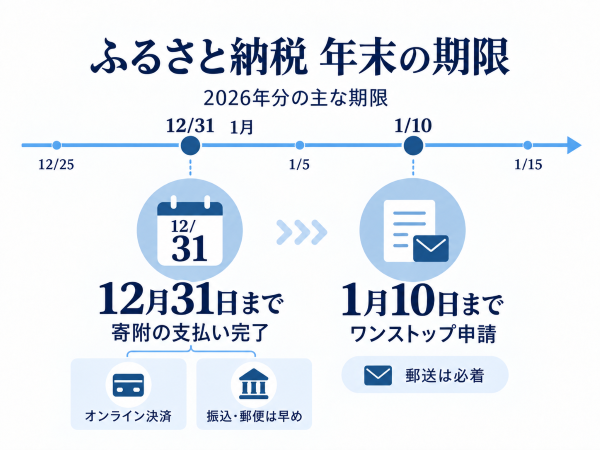
ふるさと納税のワンストップ特例は、確定申告が不要な給与所得者などが、寄附先の自治体へ申請して寄附金控除を受ける制度です。
ワンストップ特例を使うと、ふるさと納税による控除は翌年度の住民税に反映されます。2026年に寄附した分であれば、2027年6月以降に納める住民税が減額されます。
所得税分に相当する金額も住民税から減額されるため、控除は翌年度の住民税にまとめて反映されます。
ふるさと納税 ワンストップ特例の条件
対象は、通常は確定申告や住民税申告をしない給与所得者などで、1年間の寄附先が5自治体以内の人です。
同じ自治体へ複数回寄附した分は、自治体数を1団体として数えます。申請書は寄附ごとに必要なので、A市へ2回、B市へ1回寄附した例では、寄附先は2団体、申請は3回分となります。
※医療費控除などで確定申告をすることになった年は、提出済みのワンストップ特例申請も無効になりますので、その年に行ったふるさと納税をすべて含めて確定申告します。
ふるさと納税 ワンストップ特例の申請方法
紙で申請するときは、「寄附金税額控除に係る申告特例申請書」と本人確認書類を寄附先の自治体へ送ります。マイナンバーカードを本人確認書類として使うときは、表面と裏面の写しを添付します。
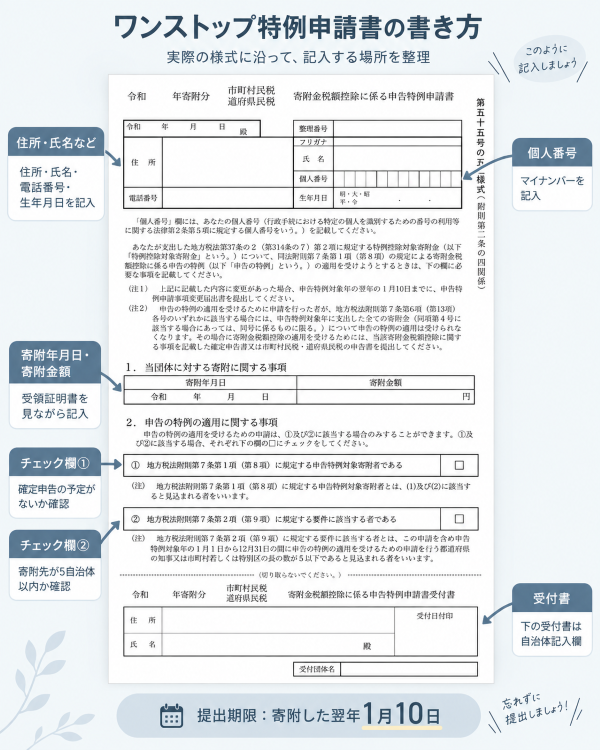
オンライン申請に対応している自治体では、マイナンバーカードとスマートフォンで申請することもできます。