ふるさと納税では、自治体へ寄附したあと、寄附した金額に応じて税金の負担が軽くなります。寄附してから税金に反映されるまで、どのような仕組みになっているのか調べてみました。
ふるさと納税 仕組み
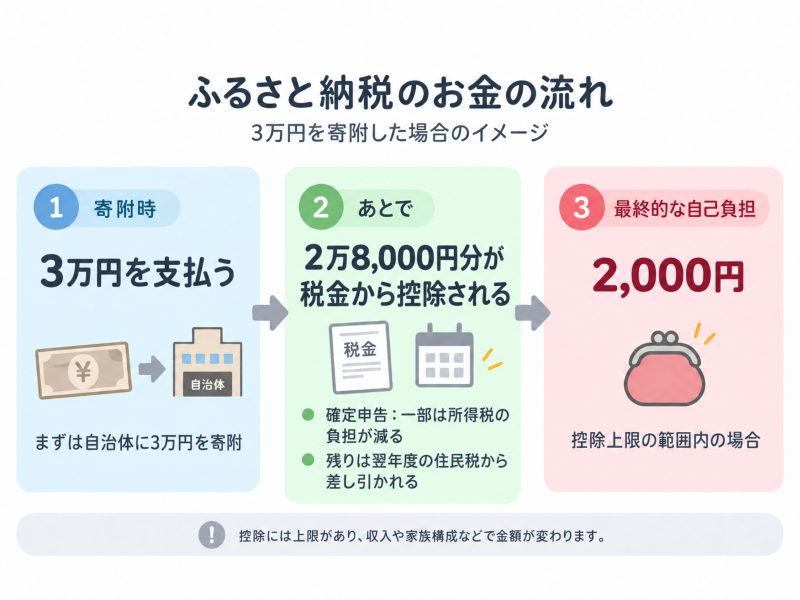
ふるさと納税では、自分で寄附する自治体と金額を決めて、寄附額をいったん全額支払います。
たとえば3万円を寄附する場合は、申し込んだ時点で3万円を支払います。自治体によっては、寄附額に応じた返礼品も用意されています。
寄附したあとに必要な手続きをすると、一定の上限まで、寄附額から2,000円を除いた部分について税金の負担が軽くなります。
3万円を寄附して全額が対象になる場合は、2万8,000円分について税金の負担が軽くなり、最終的な自己負担は2,000円です。
整理すると、ふるさと納税では次のような形になります。
| 寄附するとき | 寄附する金額を全額支払う |
|---|---|
| 寄附したあと | 返礼品が用意されている場合は受け取る |
| 税金 | 手続き後、一定の上限まで2,000円を除いた部分について負担が軽くなる |
このように税金の負担が軽くなることを控除といいます。
ふるさと納税 控除 仕組み
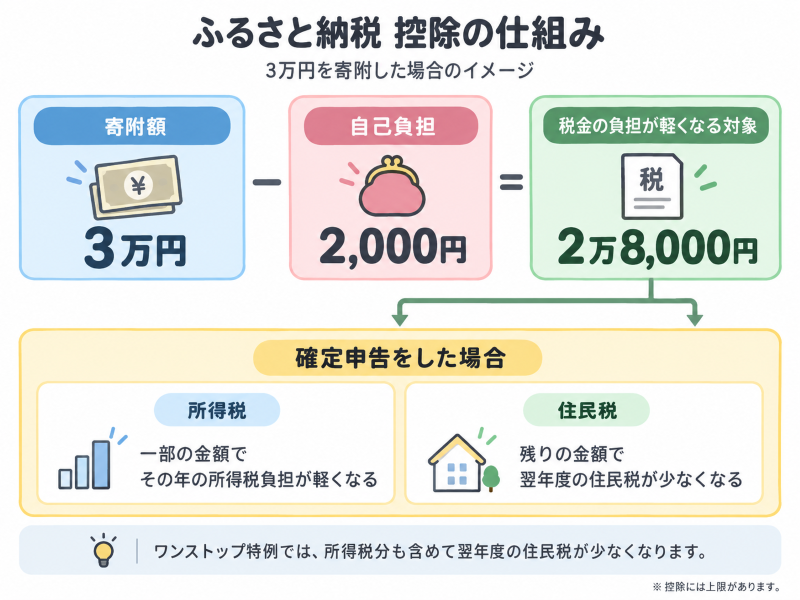
ふるさと納税の控除は、確定申告をした場合、所得税と翌年度の住民税に分かれて反映されます。
所得税では、寄附額から2,000円を引いた金額が所得控除の対象です。その人に適用される所得税率によって、所得税の負担が軽くなる金額が決まります。
住民税では、基本分と特例分が計算されて、翌年度に支払う住民税が少なくなります。基本分は、寄附額から2,000円を引いた金額の10%です。
3万円を寄附して2万8,000円が控除の対象になる場合は、一部が所得税に反映され、残りの金額によって翌年度の住民税が少なくなります。
ワンストップ特例を使う場合
確定申告が不要な会社員などで、1年間の寄附先が5自治体以内であれば、ワンストップ特例を利用できるようになっています。これは寄附した自治体へ申請すると、ふるさと納税のために確定申告をせずに控除を受けられる制度です。
ワンストップ特例では、所得税分に相当する金額も含めて、翌年度の住民税が少なくなります。医療費控除などで確定申告をする場合はワンストップ特例の申請が無効になってしまうため、ふるさと納税についても確定申告で手続きが必要になります。