iDeCoで積み立てたお金を一括で受け取る場合、そのお金は一時金と呼ばれます。この一時金は、会社の退職金と同じように、税金を計算するときに一定額を差し引ける退職所得控除が使えるようになっています。
会社の退職金とiDeCoの一時金を両方受け取る場合は、それぞれを受け取る時期によって、この控除の使われ方が変わります。2026年からは、iDeCoを先に受け取る場合のルールが変更されました。
iDeCo 退職所得控除 重複
会社の退職金とiDeCoの一時金は、どちらも退職所得控除の対象になります。会社で働いていた期間とiDeCoに加入していた期間が重なっている場合、その同じ期間について控除を二重に使わないように計算されます。
たとえば、会社員として20年間働き、その20年間すべてiDeCoにも加入していた場合、この20年間は会社の退職金とiDeCoの一時金の両方に関係する期間です。先に受け取った一時金ですでに控除の計算に使われた期間は、あとから受け取る退職金の控除額を計算するときに重複分が差し引かれます。
このように、二つの退職所得控除で同じ期間が重ならないように計算することを調整と呼びます。2026年からは、iDeCoの一時金を先に受け取る場合、この調整の対象となる期間が広がりました。
iDeCo 退職所得控除 10年ルール
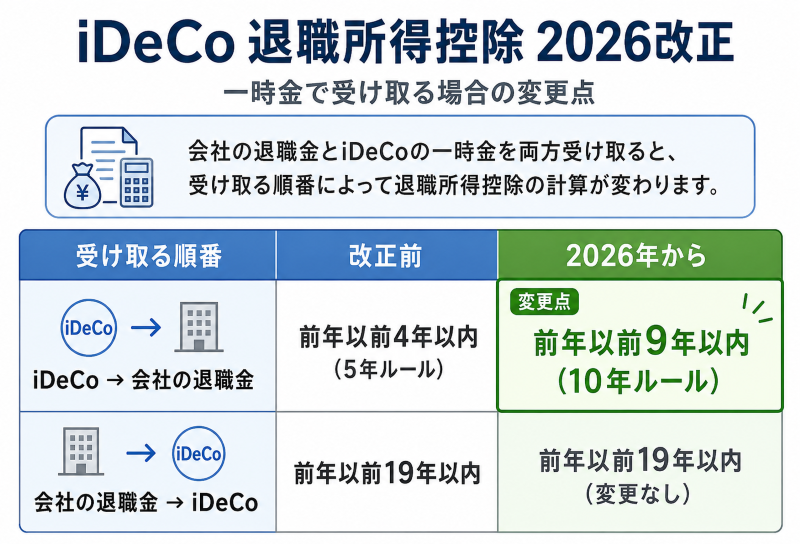
改正前は、会社の退職金を受け取る年から見て、前年以前4年以内にiDeCoの一時金を受け取っていると、加入期間と勤続期間が重なる部分について退職所得控除が調整されていました。
2026年からは、この期間が前年以前9年以内に広がっています。一般には5年ルールから10年ルールへの変更と呼ばれています。
| 改正前 | 2026年から | |
|---|---|---|
| iDeCoを先に受け取った場合 | 前年以前4年以内が調整対象 | 前年以前9年以内が調整対象 |
| 一般的な呼び方 | 5年ルール | 10年ルール |
たとえば60歳でiDeCoの一時金を受け取り、65歳で会社の退職金を受け取るケースは、以前であれば5年の間隔が空いていましたが、2026年からは新しい調整期間に含まれます。
今回の変更は、2026年1月1日以後に受け取るiDeCoの一時金と、その後に受け取る退職金に適用されます。
iDeCo 退職所得控除 退職金が先
会社の退職金を先に受け取り、その後にiDeCoを一時金で受け取る場合は、別の期間で計算されます。
iDeCoの一時金を受け取る年から見て、前年以前19年以内に会社の退職金を受け取っている場合、勤続期間とiDeCoの加入期間が重なっている部分が退職所得控除の計算で調整されます。
一般に「19年ルール」と呼ばれているもので、受け取る順番によって対象となる期間が変わります。
| 受け取る順番 | 調整の対象となる期間 |
|---|---|
| iDeCo → 会社の退職金 | 前年以前9年以内 |
| 会社の退職金 → iDeCo | 前年以前19年以内 |
iDeCoと会社の退職金を両方受け取る予定がある方は、受取時期によって税負担が変わる可能性がありますので、退職時期が見えてきた段階で、iDeCoの一時金をいつ受け取るか考えておくのがよいかと思います。