今の火災保険の契約では水災を付けていませんが、先日の大雨をきっかけに、水災なしのままでよいのか少し考えるようになりました。
更新タイミングも重なったので、水災補償がどんな内容なのかを調べてみました。
火災保険 水災とは
火災保険でいう水災は、大雨や台風などによって建物や家財に水害が出たときの補償です。
たとえば川があふれて住宅まで水が来たときや、大雨で道路や側溝の排水が追いつかず住宅に水が入ったときなどで、高潮による浸水や、大雨で起きた土砂崩れによる建物の損害も水災に含まれていました。
水による被害でも、原因によって火災保険での区分が変わり、給排水管の破損や詰まりなどで床や壁が濡れた場合は水濡れとして水災とは別の補償になります。地震による津波は、地震保険の範囲になります。
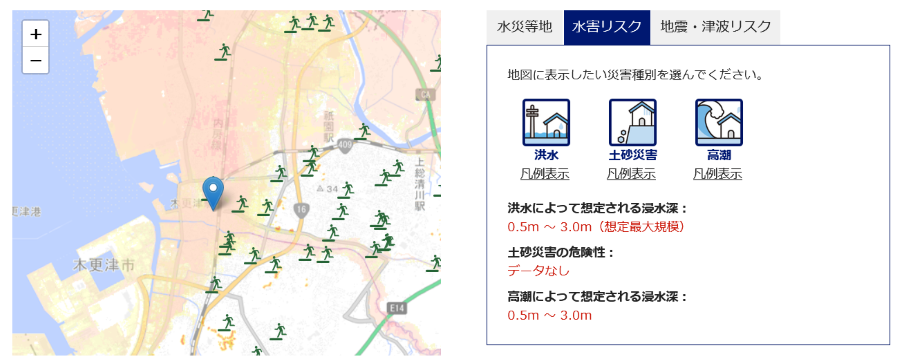
我が家で考えているのは、大雨や河川の氾濫による浸水への備えです。先日の大雨もあり、自宅周辺のハザードマップを確認すると、洪水時には0.5~3mの浸水が想定されていました。
線状降水帯での冠水のように、過去経験したことがないことが最近はよく起こっているので、想定外と決めつけずにリスクに備えておいたほうがいいように思い始めてます。
火災保険 水災リスク区分
AIGでは、水災のリスクに応じて地域を1等地から5等地に分けています。1等地が最もリスクが低く、5等地が最も高い区分です。2024年10月から火災保険の水災料率に使われています。
| 水災等地 | 水災リスク |
|---|---|
| 1等地 | 低い |
| 2等地 | 比較的低い |
| 3等地 | 中程度 |
| 4等地 | 比較的高い |
| 5等地 | 高い |
現在の家は3等地でした。
水災等地は市区町村ごとの水災リスクを保険料に反映するための区分で、洪水や内水氾濫、土砂災害などを含めて設定されているため、自治体の洪水ハザードマップに表示される浸水想定とは少し異なっています。
火災保険 水災 必要か 戸建て
戸建てで水災を付けるかは、自宅周辺にどの程度の浸水や土砂災害が想定されているかによるかと思います。ハザードマップで床上まで達する浸水が想定されている地域では、水災補償を付けるか検討する対象と考えてよいかと思います。
ハザードマップに表示される浸水深は、地面から水面までの高さです。たとえば浸水深が1mで、1階の床が地面から50cmの高さにあれば、床上まで水が達する可能性があります。
マイホームリスクマップ ❘ AIG損保で大まかな住所を入れるとリスク情報が見られました。
我が家の周辺は0.5~3mの浸水想定区域に入っているので、これをどう判断するかから相談してみようと思います。