火災保険には、日常生活で他人にけがをさせたり、物を壊したりしたときの賠償に備える個人賠償責任補償特約があります。
現在見直し中の火災保険にも付いているので、どんな事故が対象になるのか、家族まで補償されるのかをあらためて整理してみました。
火災保険 個人賠償責任とは
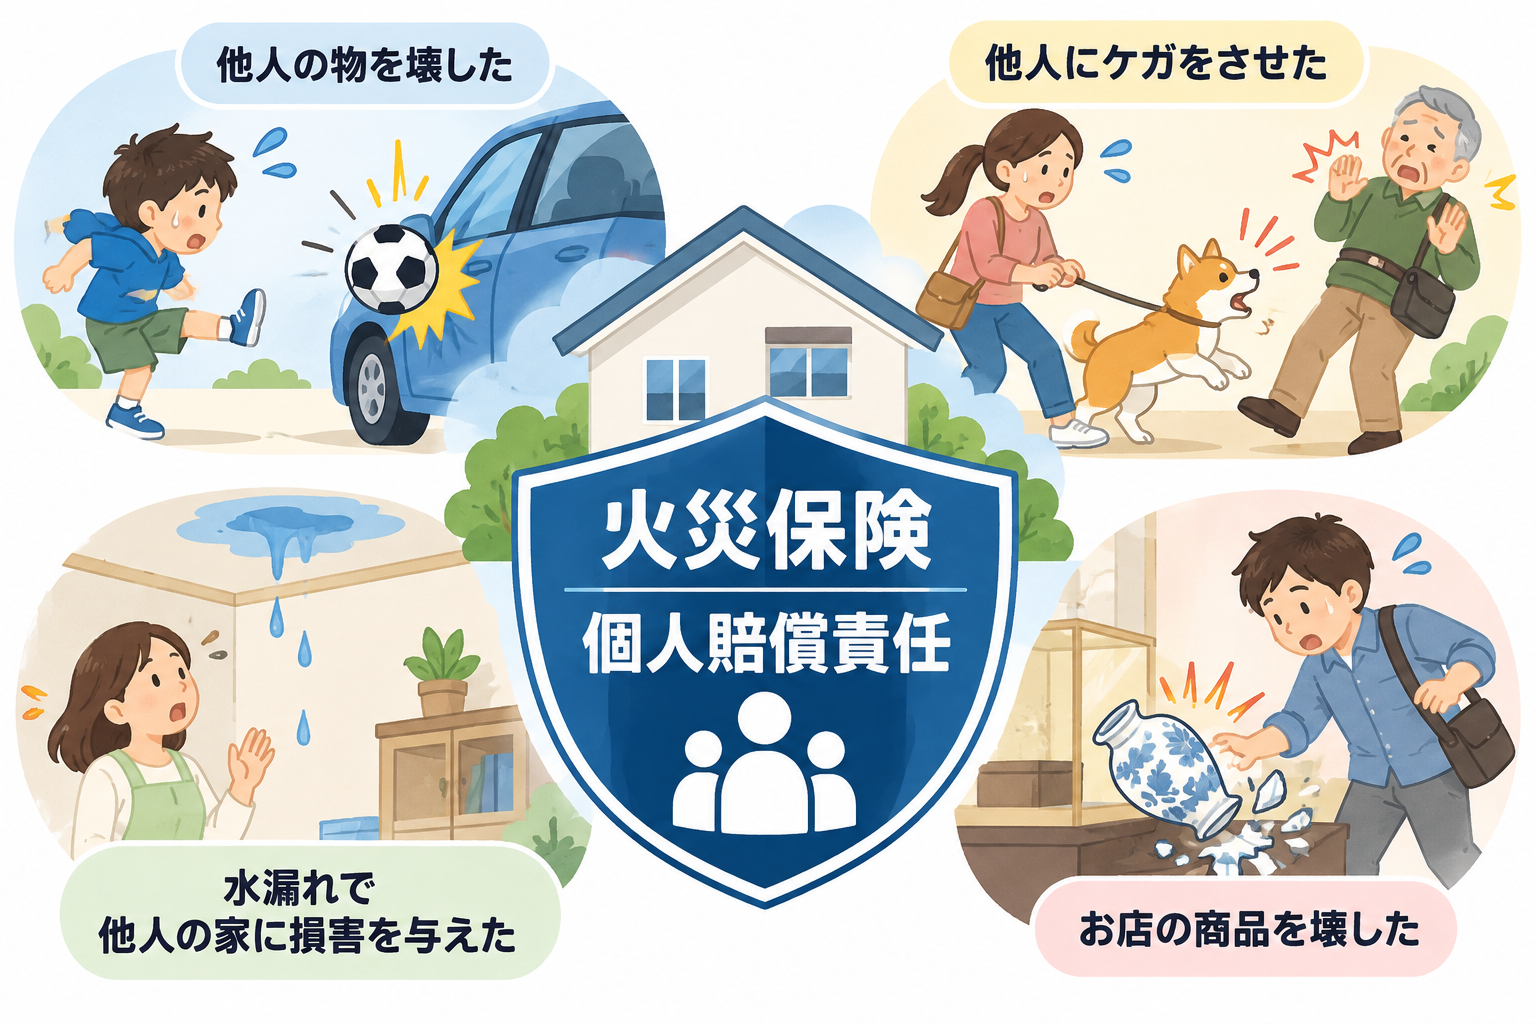
個人賠償責任は、日常生活で起きた事故によって法律上の賠償責任を負ったときに使われる補償です。
自転車で歩行者にぶつかってけがをさせてしまったり、買い物中に商品を壊してしまったりといった事故などが対象です。飼い犬が人を噛んでしまったようなケースも含まれます。住宅の管理が原因で他人に損害を与えたケースが対象になることもあります。
火災保険では、この個人賠償責任を特約として追加できる商品があります。特約の名称は個人賠償責任補償特約などが使われます。
現在加入している保険では、個人賠償責任が1億円付いています。1億円は、事故によって法律上の賠償責任を負った際に補償される上限額です。
個人賠償責任補償特約は、自動車保険や傷害保険などにも付けられることがもあります。
火災保険 個人賠償責任補償特約 家族
個人賠償責任補償特約は、契約で定められた家族も補償対象に含まれます。
AIGの約款では、本人の配偶者、本人または配偶者と同居している親族、別居している未婚の子などが対象に含まれています。家族全員が自動的に対象になるわけではないので、誰が補償される契約になっているかは保険証券や約款で確認する必要があります。
我が家では、最近の心配事として高齢の親が何らかの不注意で他人に損害を与えたときの補償も考えなければと思っているところです。
認知機能が衰えて本人に十分な責任能力がないと判断されるケースでは、本人が法律上の賠償責任を負わないことがあります。その場合には、家族などの監督者が賠償責任を負うかどうかという話になってきます。
AIGの約款には、責任無能力者による事故について、法定の監督義務者や監督義務者に代わって監督する親族を被保険者に含める規定があります。
親本人が起こした事故と、家族側に賠償責任が生じた事故のそれぞれについて、現在の個人賠償責任補償特約でどこまで対象になるのかも保険相談で確認する予定です。