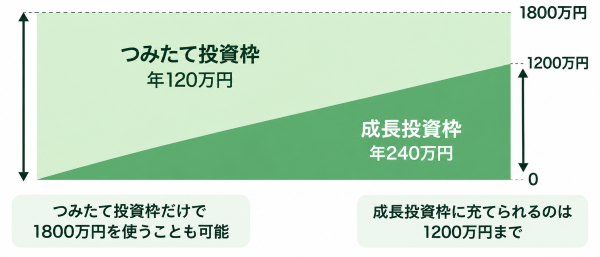
NISAには、つみたて投資枠と成長投資枠があります。これはNISA口座を使って投資できる金額の上限のことですが、つみたて投資枠では、金融庁の基準を満たした投資信託を少しずつ積み立てて購入できます。
「つみたて」というのは、毎月1万円などと金額を決めて、一定の間隔で同じ商品を買い続ける投資方法を指します。一度にまとまった金額を投資するのではなく、少しずつ購入を続けていく方法です。
つみたての対象となる投資信託は、投資家から集めたお金をまとめて、株式や債券などへ投資する金融商品です。1本の商品を購入することで、複数の資産や企業へ投資できるようになります。
nisa 上限
つみたて投資枠の年間上限は120万円です。
たとえば毎月5万円なら年間60万円、毎月10万円なら年間120万円で、年間の枠をすべて使うことになります。
これは利益の上限ではなく、その年に新しく購入できる金額の上限を表しています。
| 投資枠 | 年間上限 | 生涯投資枠 |
|---|---|---|
| つみたて投資枠 | 120万円 | 1,800万円まで |
| 成長投資枠 | 240万円 | 1,200万円まで |
| NISA全体 | 360万円 | 1,800万円 |
生涯投資枠の1,800万円も、運用して増えたあとの評価額ではなく、購入した金額をもとに数えます。
100万円で買った投資信託が値上がりして150万円になっても、使った投資枠は100万円のままです。この購入時の金額を「簿価」と呼び、NISAの1,800万円は簿価で管理されます。
nisa 満額
「NISAを満額まで使う」という言葉は、年間の投資枠を上限まで使う場合と、生涯投資枠の1,800万円まで使う場合の2つの意味があります。
つみたて投資枠の年間上限は120万円です。毎月同じ金額を積み立てると、月10万円で年間120万円になります。
| 毎月の積立額 | 1年間の投資額 |
|---|---|
| 1万円 | 12万円 |
| 3万円 | 36万円 |
| 5万円 | 60万円 |
| 10万円 | 120万円 |
毎月3万円なら年間36万円、5万円なら60万円というように、実際に使う投資枠は積立額によって決まります。
生涯投資枠は1,800万円で、つみたて投資枠だけを年間120万円ずつ使った場合は15年で到達します。成長投資枠も上限まで使うケースでは年間360万円となり、5年間で1,800万円です。
上限いっぱいまで使わないといけないわけではなく、つみたて投資枠は無理のない範囲でコツコツ投資していくのにおすすめの枠です。
nisa シミュレーション
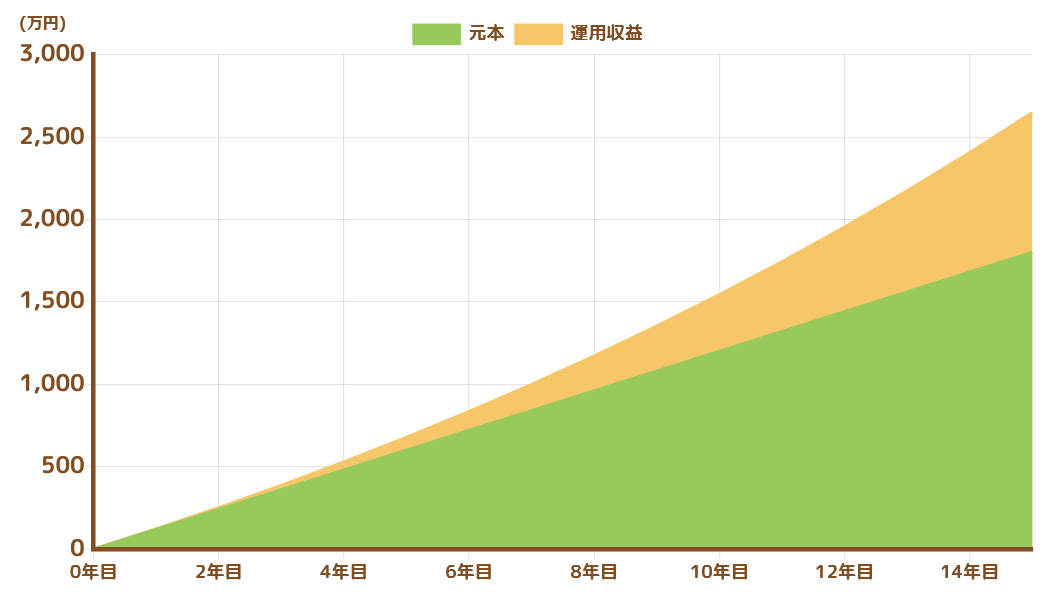
毎月の積立額を1万円、3万円、5万円、10万円として、15年間を年率5%で運用した場合を複利で計算してみました。積み立てるタイミングは毎月末としています。
ここでは複利運用を採用しています。運用で得た利益を再度元本に加えて、運用で増えた利益も次の運用に回すという方法です。たとえば100万円が5%増えて105万円になった場合、その次は105万円をもとに計算するので、運用期間が長くなるほど利益にも運用益が重なっていきます。その複利前提で計算してみると、以下のようになります。
| 毎月の積立額 | 投資元本 | 15年後 | 増加分 |
|---|---|---|---|
| 1万円 | 180万円 | 約267万円 | 約87万円 |
| 3万円 | 540万円 | 約802万円 | 約262万円 |
| 5万円 | 900万円 | 約1,336万円 | 約436万円 |
| 10万円 | 1,800万円 | 約2,673万円 | 約873万円 |
月3万円を15年間積み立てると元本は540万円で、年率5%の試算では約802万円です。月5万円では元本900万円に対して約1,336万円、月10万円では元本1,800万円に対して約2,673万円となりました。