日本は長年物価が下がっていくデフレでしたが、数年前から物価は上がっていくインフレになっています。総務省の消費者物価指数(全国・総合)は、2021年が89.1、2025年が100でした。
| 年 | 消費者物価指数(全国・総合、2025年=100) |
|---|---|
| 2021年 | 89.1 |
| 2022年 | 91.4 |
| 2023年 | 94.3 |
| 2024年 | 96.9 |
| 2025年 | 100 |
※物価の数字は、総務省統計局「消費者物価指数」(2025年基準)によります。
2021年に100円で買えたものが、2025年には約112円になった計算です。インフレ自体は悪いことではないですが、インフレの経済状況では、現金の価値はその分目減りしていきます。これからは資産運用でお金を増やしていくことがマストになるかと思います。
資産運用の中で、初心者の方でも取り組みやすいのが、投資信託かと思います。少額から始められて、1本で複数の投資先に分けて投資でき、運用は専門家に任せられます。
そして投資信託は、毎月無理のない金額を少しずつ買い続ける、積立で始めるのがよいと思います。
この記事では、積立金額の試算、投資信託の選び方、いまの積立の状況、始め方の流れを、まとめてみました。
投資信託 金額
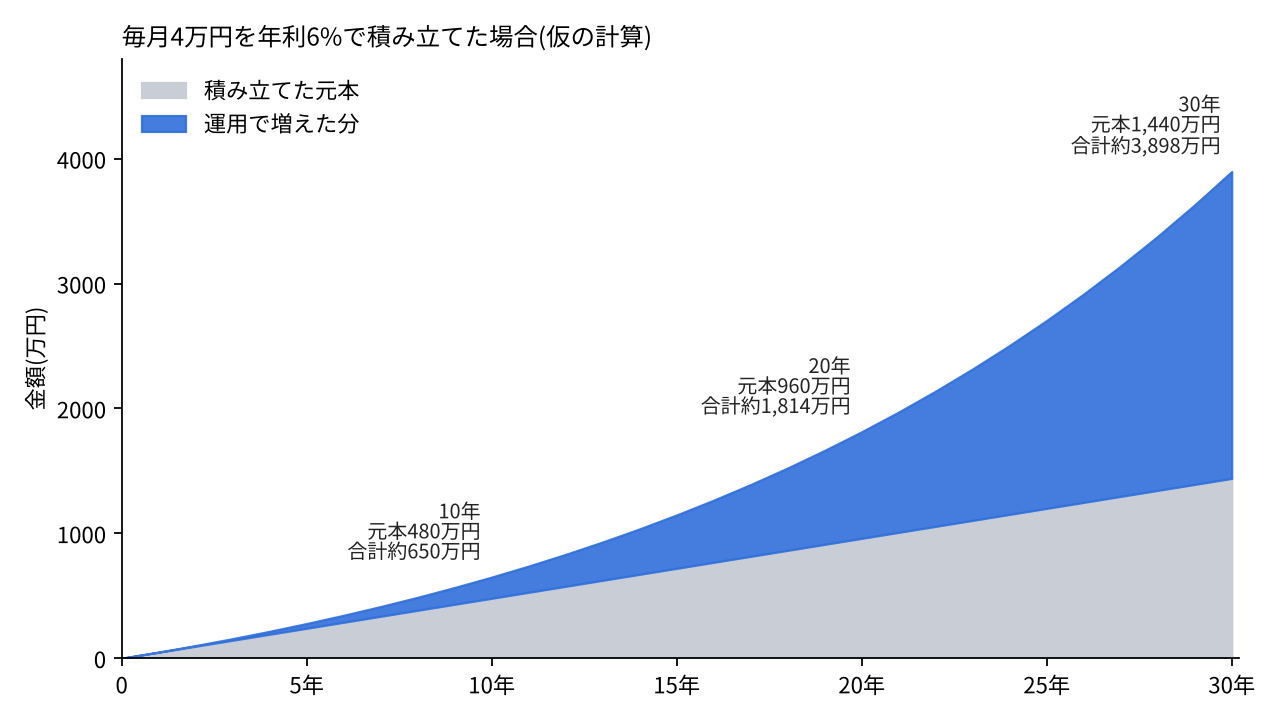
積立の金額は、生活に無理のない範囲で決めます。証券会社によっては、100円から積み立てられます。少ない金額でも、長く続けて運用がうまくいけば、積み立てた元本に運用の利益が加わっていきます。毎月4万円を、年利6%として計算すると、次のようになります。
| 積立期間 | 元本 | 運用で増えた分 | 合計 |
|---|---|---|---|
| 10年 | 480万円 | 約170万円 | 約650万円 |
| 20年 | 960万円 | 約854万円 | 約1,814万円 |
| 30年 | 1,440万円 | 約2,458万円 | 約3,898万円 |
運用の利益が年利6%で増えるとして計算した金額です。元本は10年ごとに480万円ずつ増えますが、運用で増えた分は、10年で約170万円、20年で約854万円、30年で約2,458万円と、期間が長いほど大きくなるのがわかるかと思います。
※年利6%は過去20年ほどの全世界株式の利回りの平均から設定した仮の数字で、実際の運用成績を示すものではありません。信託報酬などの費用と税金は、含んでいません。
投資信託 銘柄
私の場合、積み立てる投資信託は、証券会社で買える商品の中から、次の4つの条件で選びました。
- 複数のアナリストの分析で、ランキング上位だったものを候補にする
- 候補の中から、信託報酬がより低いものに絞る
- 基本は、市場の値動きに連動するインデックスファンドにする
- 実験的に、アクティブファンドも1本入れる
条件に挙げた信託報酬は、運用の成績にかかわらず、持っている間ずっとかかる費用です。年率0.2%の投資信託を100万円分持っていると、年に2,000円、年率1%なら年に1万円かかります。長く持つほど積み重なるので、同じような商品なら、信託報酬がより低いものを選ぶのがよいです。実際の年率は、投資信託の説明書(目論見書)に書かれています。
2026年10月15日時点の損益率は、積み立てている4本の合計で+29.36%です。区分ごとの損益率は、次のとおりです。景気にはサイクルがあって、この数年のマーケット状況は好調ですので、先程のシミュレーションよりもいい成績になっています。
| 区分 | 損益率 |
|---|---|
| S&P500のインデックスファンド | +33.11% |
| 全世界株式のインデックスファンド | +32.96% |
| 国内・外国株式のアクティブファンド | +22.74% |
| 複合資産(4資産均等)のインデックスファンド | +16.01% |
今後下がる局面もあると思いますが、値下がりしたときも、積立投資の場合は売ったり買い足したりはしません。毎月同じ金額で買い続けると、値下がりした月は多くの口数を、値上がりした月は少ない口数を買うことになり、買付価格が平均化されます(「ドルコスト平均法」と呼ばれます)。
投資信託 初心者 何から始める
これから始めるなら、次の順に進めます。
- NISAの口座を、証券会社で開く
- 買う投資信託と、毎月の金額を決める
- 積立の設定をする
口座は、証券口座とNISA口座を同時に申し込みます。NISAは、運用で出た利益が非課税になる制度です。本人確認書類とマイナンバーを提出し、口座開設の審査には、通常1〜2週間かかります。口座の開き方は、NISA 始め方の記事にまとめていますのでそちらもご覧ください。
買う投資信託は、次の順に絞っていくのがよいかと思います。
- 投資する対象を決める(全世界株式、S&P500、複合資産など)
- NISAのつみたて投資枠で買える、金融庁が対象に選んだ投資信託の中から探す
- 同じ対象の投資信託の中から、信託報酬がより低いものに絞る
対象には、たとえば次のような違いがあります。「全世界株式」は日本を含む世界の株式に、「S&P500」はアメリカの大企業500社の株式に、分けて投資します。「複合資産(4資産均等など)」は、株式と債券などを組み合わせて投資します。
毎月の金額は、生活費と、急な出費に備えるお金を引いたあとの、無理なく続けられる範囲で決めます。つみたて投資枠の年間の上限は120万円で、その範囲内なら、金額は自分の予算に合わせて決められます。証券会社によっては100円から積み立てられるので、少額から始めることもできます。
積立の設定では、商品と毎月の金額を決めたあと、クレジットカードや証券口座などから、支払方法を選びます。
※内容は2026年10月16日時点のものです。